
Nilai posisi berbeda dengan uang yang dirisikokan
Anggap modal simulasi 5.000 USDT. Kita memilih batas kerugian terencana sebesar 50 USDT untuk satu skenario, setara 1% modal. Angka 1% hanya contoh hitungan, bukan rekomendasi ukuran risiko yang sesuai untuk semua orang. Batas yang masuk akal bergantung pada kondisi keuangan, toleransi kerugian, dan karakter pasar.
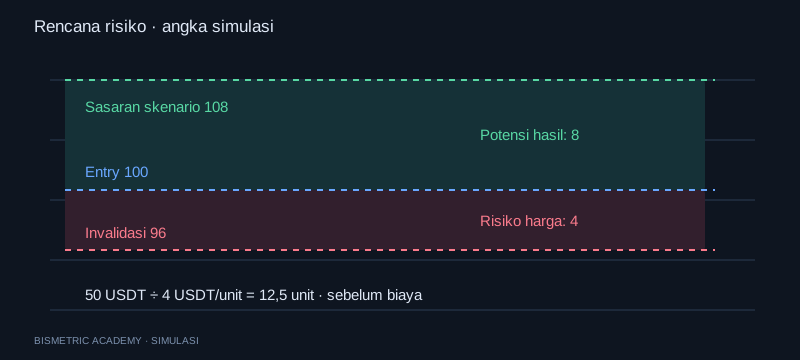
Rencana entry adalah 100 USDT per unit, dengan invalidasi di 96. Jarak risiko harga = 4 USDT per unit. Tanpa biaya dan dengan asumsi eksekusi tepat di 96, ukuran posisi = 50 ÷ 4 = 12,5 unit. Nilai pembeliannya 1.250 USDT, atau 25% modal. Modal terpakai 25% tidak berarti risiko rencana menjadi 25%.
Biaya membuat ukuran yang sama berisiko lebih besar
Sekarang masukkan fee 0,1% saat beli dan 0,1% saat jual. Fee per unit pada entry 100 adalah 0,1; pada exit 96 adalah 0,096. Kerugian terencana per unit menjadi 4,196, sehingga ukuran untuk batas 50 turun menjadi sekitar 11,91 unit. Pembulatan kuantitas harus mengikuti ketentuan pasar.
Slippage berarti harga eksekusi berbeda dengan harga rencana. Jika keluar di 95,5, selisih harga per unit menjadi 4,5 ditambah fee. Stop tidak menjamin batas kerugian persis: gap, likuiditas, gangguan platform, dan tipe order dapat mengubah hasil. Jangan menyebut risiko rencana sebagai kerugian maksimum yang pasti.
Rasio hasil terhadap risiko belum membuktikan strategi bagus
Jika sasaran skenario 108 dan invalidasi 96 dari entry 100, potensi hasil kotor 8 per unit dibanding risiko kotor 4, sehingga rasionya 2:1. Ini perbandingan jarak, bukan kemungkinan sasaran tercapai. Menempatkan sasaran lebih jauh dapat memperbesar angka rasio sambil mengurangi frekuensi tercapainya sasaran.
Expectancy sederhana = peluang menang × rata-rata untung − peluang kalah × rata-rata rugi. Misalkan rata-rata untung 2R, rugi 1R, dan tingkat menang 30%. Hasil harapannya 0,3 × 2 − 0,7 × 1 = −0,1R sebelum biaya. Rasio 2:1 saja belum cukup. Angka peluang perlu bukti dari sampel yang memadai.
| Asumsi | Perhitungan | Hasil |
|---|---|---|
| Risiko tanpa fee | 50 ÷ (100 − 96) | 12,5 unit |
| Dengan fee 0,1% per sisi | 50 ÷ (4 + 0,1 + 0,096) | ≈11,91 unit |
| Potensi hasil kotor | (108 − 100) ÷ (100 − 96) | 2:1 |
| Expectancy contoh | 30% × 2R − 70% × 1R | −0,1R sebelum fee |
Level rentang bukan stop otomatis
Low/high 50 candle pada dashboard adalah batas historis dari jendela pengamatan. Level tersebut bukan instruksi menaruh stop atau target. Jika jarak ke low jauh dan jarak ke high dekat, lokasi harga bisa kurang menarik untuk skenario tertentu meskipun tren bullish. Menunggu tetap pilihan yang sah.
Contoh entry 100, low rentang 94, high rentang 102: jaraknya −6% dan +2%. Memperlakukan keduanya sebagai stop/target menghasilkan rasio kotor sekitar 0,33:1, tetapi belum ada alasan bahwa keduanya level transaksi yang valid. Tentukan aturan skenario terlebih dahulu, batasi jumlah risiko dari beberapa posisi yang berkorelasi, dan berlatih lewat catatan simulasi sebelum menggunakan uang nyata.
Latihan sebelum lanjut
- Hitung ulang contoh dengan batas kerugian 25 USDT, bukan 50 USDT.
- Jawab tanpa biaya: 25 ÷ 4 = 6,25 unit; nilai posisi 625 USDT.
- Tuliskan apa yang terjadi pada kerugian jika eksekusi keluar di 94, bukan 96.
Sumber & bacaan lanjutan
Penjelasan dan contoh ditulis untuk Academy. Referensi berikut membantu memeriksa konsep; ilustrasi bukan chart pasar live.